Las noticias sobre la muerte de la industria química europea son exageradas – aunque la reconstrucción es real

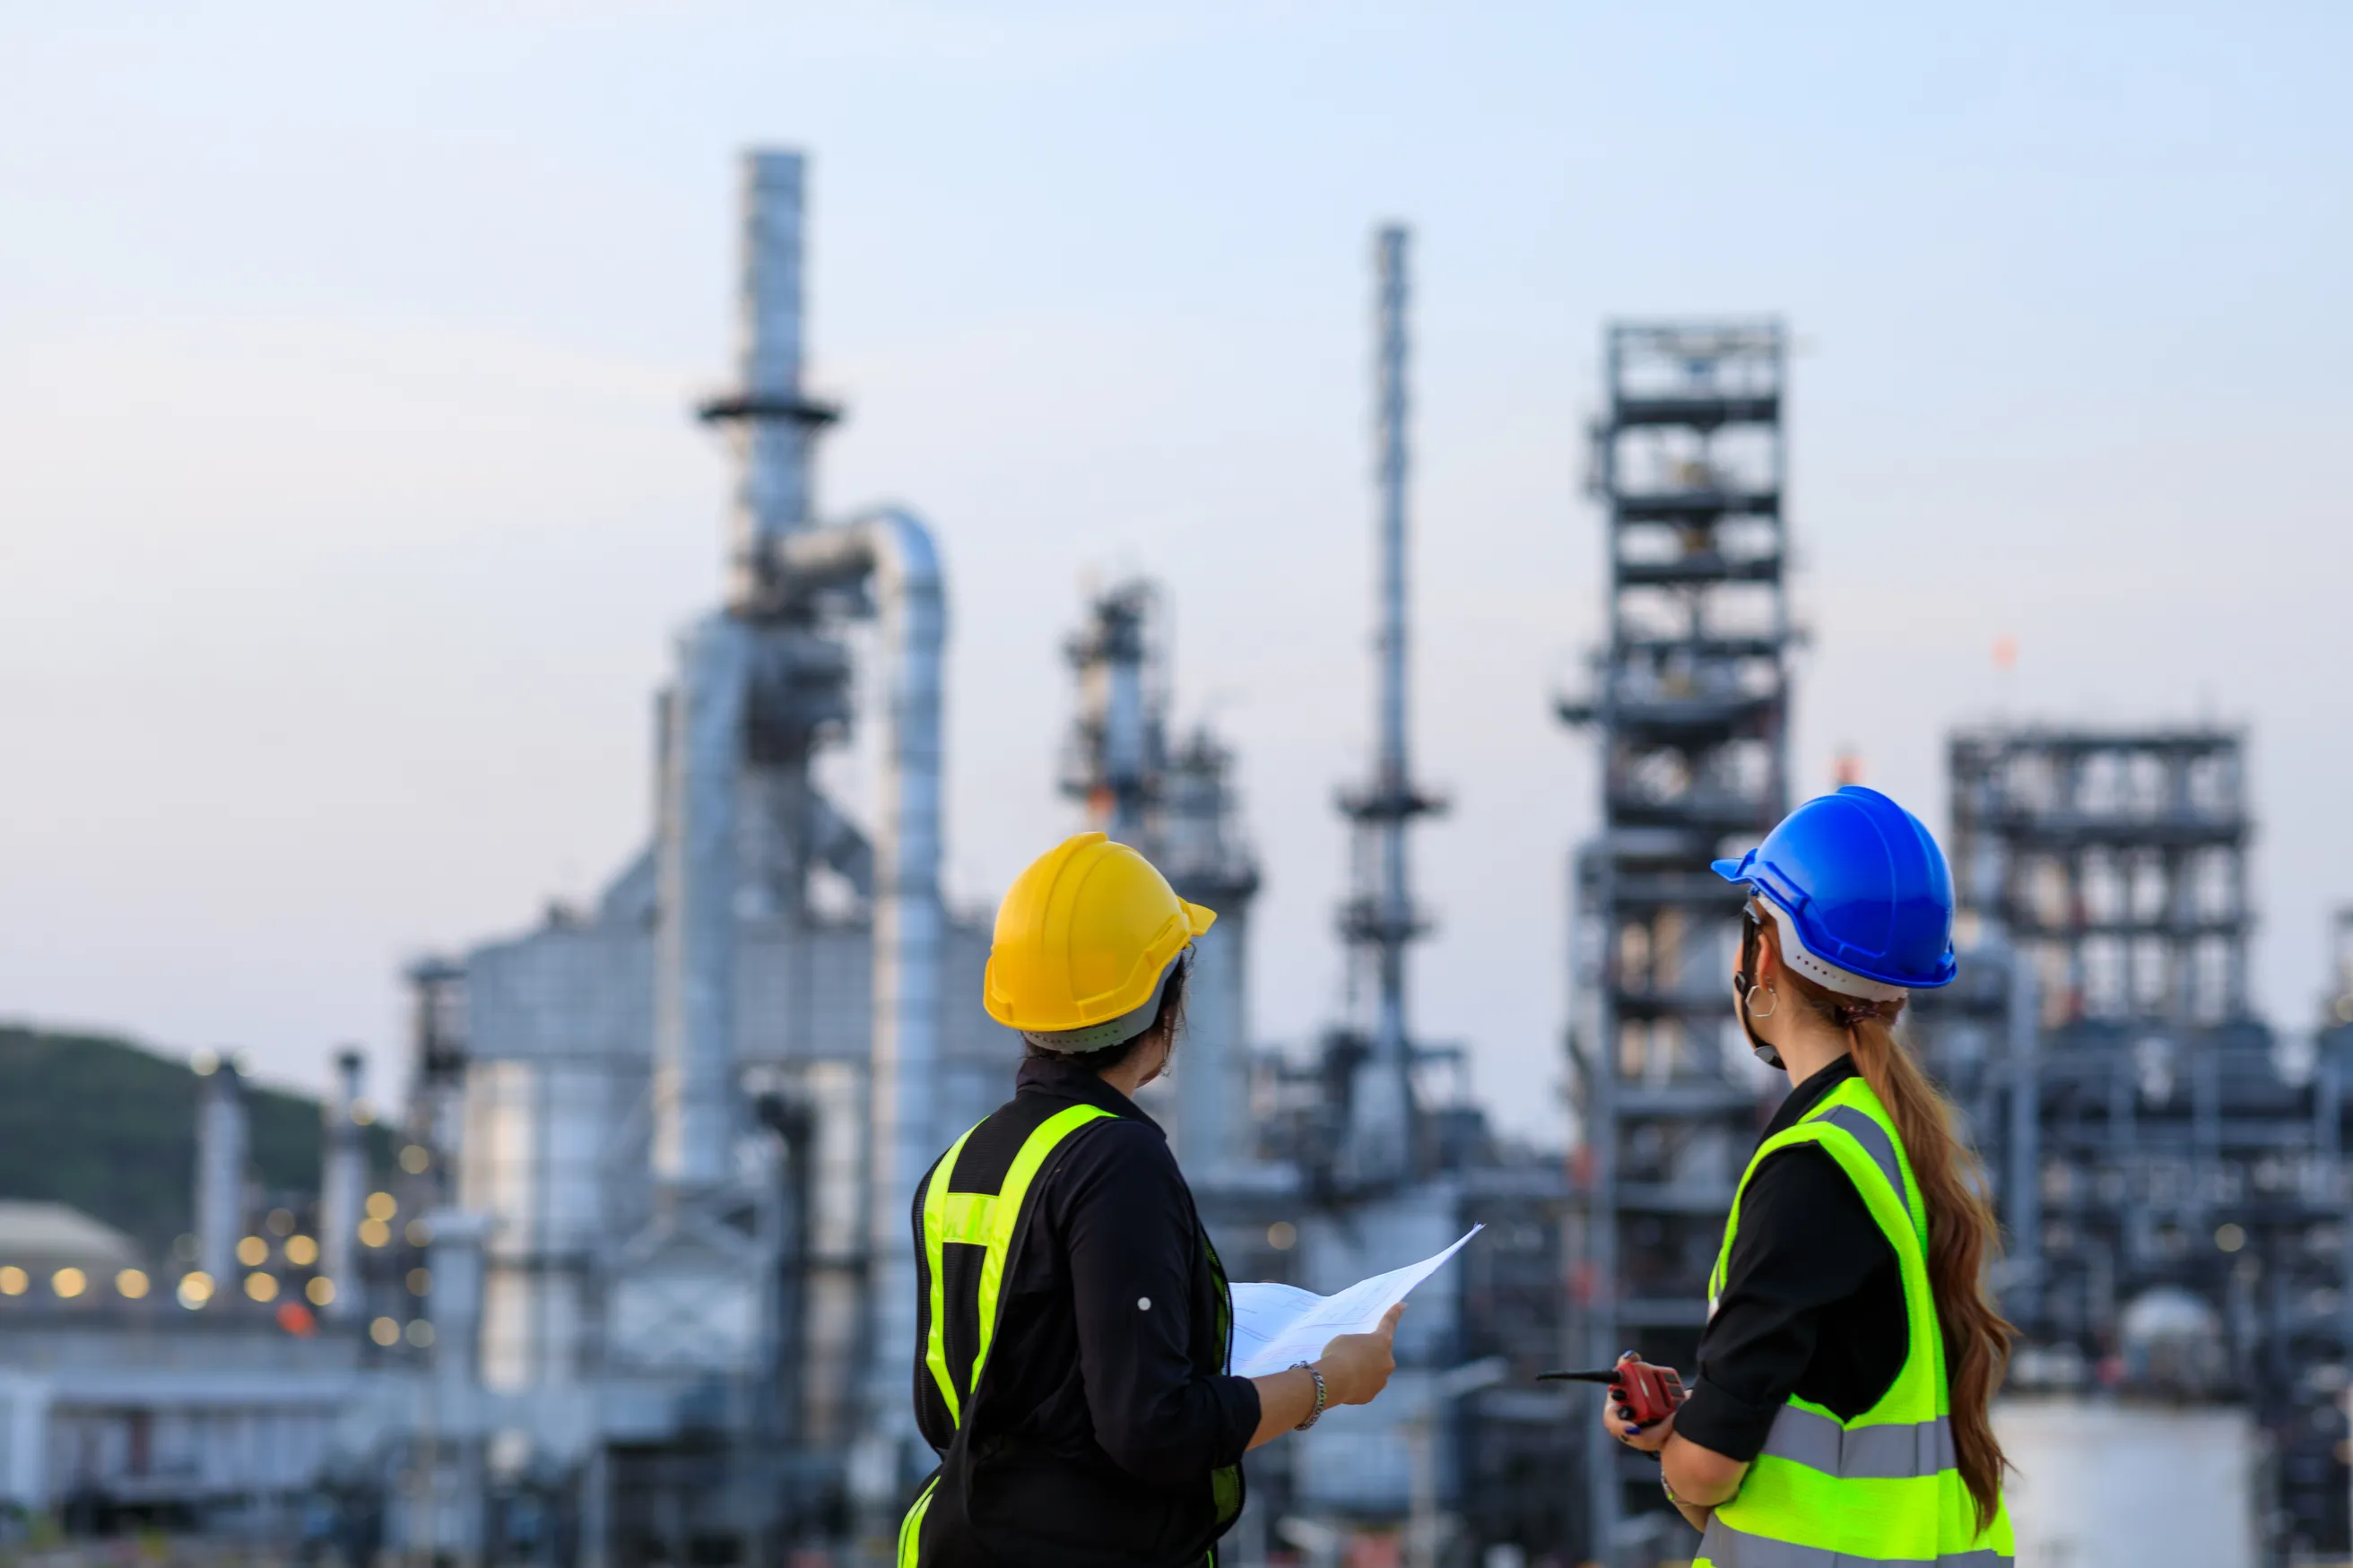
No es ningún secreto en mi sector que, en Europa, la producción química sostenible está bajo presión. Desde 2022, el cierre de plantas químicas ha supuesto la pérdida de 37 millones de toneladas, o alrededor del nueve por ciento, de la capacidad productiva europea; porcentaje que asciende al 14% en el caso de la petroquímica. Naturalmente, esto tiene graves consecuencias para la industria y para el empleo. Pero ¿qué causa esta situación y qué se puede hacer para revitalizar la producción química en Europa?
Una explicación sencilla de la caída de la producción química europea tiene que ver con el cambio en nuestras formas de generar energía. Europa es la cuna de la Revolución Industrial y, históricamente, su productividad y competitividad en la fabricación dependieron del acceso a combustibles fósiles abundantes y predecibles. Regiones industriales enteras se diseñaron en torno a estos suministros estables, y numerosos productos y mercados dependían de su extracción. Sin embargo, la competencia mundial por la fabricación y por los combustibles – por no hablar del cambio más amplio que se aleja del carbono hacia la energía verde – ha tenido efectos drásticos en el mercado químico europeo.
En efecto, se ha producido una tormenta perfecta. La desindustrialización ha afectado de forma notable a algunas regiones que contaban con infraestructuras consolidadas para fuentes de energía como la turba y el carbón. Las energías renovables han crecido considerablemente en Europa y aportaron casi la mitad del suministro energético de la UE el año pasado, aunque se necesita más inversión para sustituir de verdad los combustibles fósiles. Mientras tanto, las presiones sobre la industria química han aumentado tras la crisis energética que se ha prolongado a nivel mundial desde la pandemia de COVID. Unas cadenas de suministro que ya estaban tensionadas se vieron aún más puestas a prueba con la invasión a gran escala de Ucrania por parte de Rusia en 2022, que alteró el suministro europeo de gas y disparó los precios.
Cuando parecía que volvía cierta estabilidad, Estados Unidos e Israel lanzaron ataques aéreos contra Irán, y la guerra que siguió provocó enormes trastornos en los precios del petróleo y del gas, así como volatilidad en los mercados financieros. El conflicto ha tenido un impacto directo y tangible en la fabricación química convencional: el bombardeo de Ras Laffan Industrial City, en Catar, un centro clave para la producción mundial de helio y GNL, ha agravado las fuertes perturbaciones de suministro. Casi un tercio del suministro mundial de helio ha quedado efectivamente destruido o está retenido en el estrecho de Ormuz, lo que ha disparado los precios un 70-100% en cuestión de días. Diversos fertilizantes, el metanol, el polietileno y otros innumerables productos químicos, tan cruciales para la agricultura, la salud, la energía y muchos otros sectores, se han visto directamente afectados. Está por ver cómo evolucionará esta situación; en el momento de escribir estas líneas, solo puedo esperar un pronto fin de la guerra.
Así que, en definitiva, entre la incertidumbre energética por un lado y la legislación europea sobre sostenibilidad por otro, la industria química del continente atraviesa un momento complicado. He oído hablar de más de una empresa que estudia activamente trasladarse a otros lugares, por ejemplo a China o Brasil, para escalar de forma eficaz. Al fin y al cabo, el capital industrial responde con lógica a los cambios estructurales; la inversión tiende a dirigirse hacia entornos en los que los sistemas industriales pueden operar de forma predecible.
Para muchos inversores, eso podría significar, por ejemplo, Asia en lugar de Europa; un caso destacado es la inversión de BASF de €10 mil millones en su complejo Verbund de Zhanjiang, actualmente en construcción. Sin embargo, aunque la expansión petroquímica tradicional se produce cada vez más fuera de Europa, el continente está construyendo al mismo tiempo nuevas formas de producción química industrial basadas en materias primas renovables y en sistemas circulares. Entre los ejemplos figuran la biorrefinería comercial de UPM en Leuna (Alemania), así como los esfuerzos de Avantium por poner en marcha la primera planta comercial que produce FDCA, una alternativa totalmente de base biológica al PET, en los Países Bajos. Ecoplanta, la instalación de Enerkem en España que convierte residuos no reciclables en materia prima química renovable, es otro proyecto apasionante que seguiré con interés.
Pese al auge de la energía verde en los últimos años, la infraestructura necesaria para escalar la producción, en comparación con lo que es posible en la fabricación petroquímica, aún no se ha desarrollado lo suficiente. Esta «prima verde» se reparte a lo largo de toda la cadena de valor, lo que a menudo se traduce en precios más altos; aunque muchos consumidores están cada vez más dispuestos a pagar una prima por productos sostenibles, mantener los costes al mínimo sigue siendo un desafío.
Los plásticos de base biológica, por ejemplo, pueden costar alrededor de un 30% más que los convencionales en las condiciones actuales del mercado, y los precios pueden ser aún más altos en materiales que están en fases iniciales de despliegue. Un problema adicional es la presión que sufren los compradores corporativos para reducir las emisiones a lo largo de sus cadenas de suministro. Pese al panorama complicado, sin embargo, hay un impulso significativo hacia las energías renovables. En el Reino Unido se ha demostrado que avanzar hacia el cero neto resulta menos costoso que un único «shock» de combustibles fósiles, lo que subraya la necesidad urgente de soluciones de energía verde.
Las transiciones industriales suelen ser dolorosas. Se pierden empleos, comunidades se desconectan de sus fuentes tradicionales de empleo y actividad económica, y surge incertidumbre sobre la fabricación y la energía alternativas. Sin embargo, la inestabilidad es una parte natural de cualquier periodo de transición, y Europa conserva ventajas extraordinarias en el ámbito de la química: instituciones de investigación de primer nivel, conocimientos de ingeniería y capacidad industrial. Las solicitudes de patentes europeas siguen siendo altas año tras año, y este espíritu de invención e imaginación es clave para afrontar la siguiente fase del cambio energético en la industria química. Mientras tanto, en Estados Unidos, incluso la reciente presión sobre las políticas ESG no ha disuadido a los inversores: la química sostenible captó $6.6 mil millones de financiación de Venture Capital en el país solo durante el primer trimestre de 2025.
Mirando hacia delante, estoy convencida de que no tardará en alcanzar este mercado su pleno potencial y de que veremos los beneficios de los productos químicos de origen sostenible a una escala que hoy no está disponible. Además del creciente impulso hacia las energías renovables, me alegra constatar que el futuro del sector parece prometedor en lo que respecta al talento. Muchas startups y scaleups tienen problemas para escalar en los niveles directivos. Quienes impulsan estas empresas suelen ser científicos con conocimientos técnicos y visión, pero sin la experiencia comercial necesaria para navegar por el sector y dar a sus productos la visibilidad que merecen. Candidatos procedentes de sectores y disciplinas como la petroquímica, las operaciones, las finanzas, la logística, la tecnología y la ingeniería podrían incorporarse con facilidad y ayudar a la nueva generación. Al fin y al cabo, ¡estas competencias son transferibles!


- Insight
- Business Strategy
- Market Update
- Executive Search
Natalia se unió a Venari Partners en noviembre de 2025. Tiene seis años de experiencia en reclutamiento y búsqueda en exclusiva, trabajando predominantemente en los sectores de sostenibilidad y energías renovables antes de entrar en los sectores de químicos sostenibles y fermentación. Es fundadora y curadora de Women in Fermentation, un grupo de LinkedIn en el que las mujeres del sector pueden crear contactos y compartir perspectivas. Natalia se mudó al Reino Unido desde Polonia en 2015. Posee un título en neurociencia por la University of Westminster.
Ver perfil completo